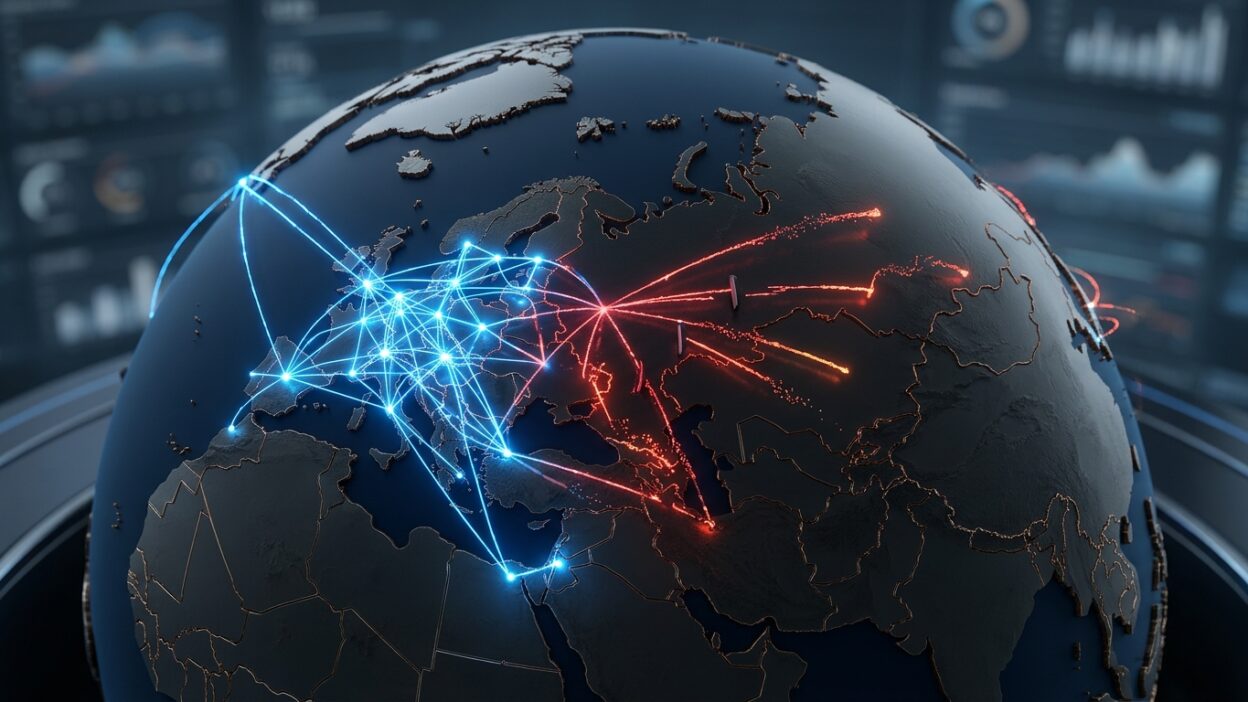
Отключение от SWIFT — это отдельная санкционная мера, которая коснулась лишь части российских банков, а не всей страны. По нашему опыту, бизнесу важно держать запасной канал расчётов, например escrow-смарт-контракт через Pay4Partner. Разберём карту реальных ограничений 2026 года.
Материал носит информационный характер и не заменяет финансовую консультацию.
В декабре 2023 года американский Минфин выпустил исполнительный указ номер 14114, который дал OFAC право вводить вторичные санкции против иностранных банков, проводящих операции с российским ВПК. Через шесть месяцев большинство китайских и турецких банков, обслуживавших российских импортёров, отрезали от SWIFT-расчётов целые категории компаний. Импортёры в одно утро узнали, что их регулярный платёжный коридор закрыт без предупреждения.
К 2026 году ландшафт международных расчётов для российского бизнеса перестроен почти полностью. В этой статье — карта реальных ограничений: какие банки и страны вышли из работы, какие пока работают, и через какие коридоры идут расчёты сейчас.
Что произошло с SWIFT для России в 2022–2026 годах
Распространённый миф: «Россию отключили от SWIFT». На самом деле от SWIFT отключили только часть российских банков. С марта 2022 года под санкции ЕС попали ВТБ, Открытие, Промсвязьбанк, Россельхозбанк, Совкомбанк, Новикомбанк, ВЭБ, позже список расширился. ВТБ был отключён от SWIFT одним из первых. Важно различать сами санкции и отключение от SWIFT — это разные меры. Сбербанк попал под санкции ЕС, но это не равнозначно полному отключению от SWIFT: часть операций, включая через дочерние структуры и в странах СНГ, продолжается. Тинькофф (Т-Банк) в феврале 2024 года попал под блокирующие санкции США, что фактически отрезало его от международных расчётов, хотя формально от SWIFT его не отключали.
Остальные российские банки технически остаются в SWIFT, но это не значит, что они могут спокойно проводить международные платежи. Проблема не в самом SWIFT как канале, а в банках-корреспондентах за рубежом, которые отказываются работать с российскими клиентами.
В США ключевой инструмент давления — SDN-список Министерства финансов (OFAC). В ЕС, приложения к санкционным пакетам, которых к маю 2026 года вышло уже шестнадцать. Британский режим OFSI работает параллельно. Японская и южнокорейская системы санкций синхронизированы с G7.
SDN-список и принцип 50 процентов
Specially Designated Nationals — это список лиц и организаций, с которыми американским резидентам запрещено совершать сделки. На май 2026 года в SDN-списке более 4 500 российских физических и юридических лиц.
Ключевая деталь, которую часто упускают: правило 50 процентов. Если компания принадлежит лицу из SDN-списка на 50 процентов или более — она автоматически тоже подсанкционная, даже если её имени в списке нет. Это правило заставляет банки тщательно проверять структуру собственности любого нового российского контрагента.
На практике это означает следующее. Даже несанкционный российский банк не может отправить платёж от любого подсанкционного клиента. И зарубежный банк-получатель проверяет конечного бенефициара поступающих средств: если он окажется из SDN, платёж блокируется, а отправляющий банк рискует попасть в SDN сам.
Вторичные санкции: указ 14114
Декабрь 2023 года стал переломным для китайских и турецких банков. Указ 14114 позволил OFAC отключить от долларовой системы любой иностранный банк, проводящий значимые операции в интересах российского ВПК. Формулировка размытая: что считать «значимым», решает OFAC по своему усмотрению.
Что произошло дальше. В январе–марте 2024 года крупнейшие китайские банки (ICBC, Bank of China, China Construction Bank, Agricultural Bank of China) начали возвращать платежи из России, особенно в долларах. К лету 2024 года тот же тренд распространился на турецкие банки (Ziraat, Vakıfbank, İş Bankası, частично Garanti). Эмиратские банки сохраняли работу дольше, но к концу 2024 года часть из них также ужесточили подход.
К 2026 году правило выглядит так: чем крупнее иностранный банк, тем строже он подходит к российским платежам. Региональные банки и кредитные организации второго эшелона по-прежнему обрабатывают часть операций, но проверки занимают недели.
Какие коридоры работают, а какие закрыты
По состоянию на май 2026 года картина выглядит так. Закрытые коридоры: платежи в долларах через любые западные банки, прямые SWIFT-переводы в большинство европейских банков, расчёты через ICBC и крупнейшие китайские банки в долларах, операции через Citi/JPMorgan/Bank of America в любых валютах.
Условно работающие коридоры: платежи в юанях через китайские региональные банки и через бранчи китайских банков в третьих странах, расчёты в дирхамах ОАЭ через эмиратские банки второго эшелона, переводы в тенге через казахстанские банки, операции в рублях с дружественными валютами через банки СНГ, платежи в рупиях с Индией (с особенностями налогообложения).
Стабильные коридоры: расчёты с Беларусью, Арменией, Кыргызстаном, Узбекистаном в национальных валютах через локальные банки, операции через ЕАЭС-юрисдикции, расчёты в цифровых активах через лицензированные платформы под юрисдикциями вне G7.
Платёжные агенты: новый посредник
В ответ на закрытие прямых коридоров появилась индустрия платёжных агентов. Это компании в третьих странах (Казахстан, Кыргызстан, Армения, ОАЭ, Гонконг), которые принимают рубли в России, конвертируют их в локальную валюту и оплачивают контракт российской компании от своего имени.
Преимущество: работает там, где SWIFT не идёт. Платёжный агент уже имеет рабочие отношения с зарубежным банком и проводит платёж как локальную операцию.
Недостатки: высокая комиссия (обычно 3–7% против 0,5–1% у SWIFT в спокойные времена), длинные сроки в нестандартных случаях, риски при выборе агента — кейсы исчезновения с деньгами клиентов случаются, особенно у мелких компаний без публичной репутации. Дополнительная сложность для валютного контроля: операция формально проходит как платёж третьего лица, что требует особого оформления в банке.
Цифровые активы как альтернатива
Российское законодательство с 2024 года прямо разрешает использование цифровых валют для трансграничных расчётов внутри экспериментального правового режима. Закон 259-ФЗ устанавливает правила обращения цифровых финансовых активов, а изменения 2024 года расширили список допустимых сценариев на международные торговые операции.
На практике это выглядит как сделка через лицензированную эскроу-платформу. Российская компания покупает USDT через легальный канал, размещает их на смарт-контракте, контрагент в Турции, Китае или ОАЭ получает оплату в стейблкоине, как только средства разблокируются по условиям сделки, и конвертирует её в локальную валюту через свой банк.
Платформа международные расчёты для бизнеса работает под юрисдикцией Кыргызстана и имеет необходимые лицензии финансового регулятора. Юрисдикция Кыргызстана нейтральна по отношению к санкционным режимам G7, что снижает санкционные риски при соблюдении базовых правил compliance. При этом полностью исключить вторичные санкции нельзя: OFAC может применить их к любой компании, если сочтёт, что она оказывает существенную помощь подсанкционным лицам.
Что меняется быстрее всего
Список банков, готовых принимать платежи из России, меняется буквально каждый месяц. Что считается рабочим коридором в феврале, может стать заблокированным в апреле. Стандартный сценарий — банк выпускает внутреннее уведомление о приостановке операций с российским сегментом, операции в работе подвисают на 15–30 дней, новые отказываются принимать.
Динамика этих изменений зависит от нескольких факторов: новые санкционные пакеты ЕС и США (обычно 2–3 пакета в год), вторичное давление OFAC на конкретные банки, политические события (выборы, конференции G7), внутренние решения банков о пересмотре risk appetite. Для бизнеса это означает одно: на любой работающий коридор нужно иметь запасной канал, желательно из другой технологической стопки.
Что делать сейчас
Несколько практических шагов, которые имеет смысл сделать уже сегодня:
Откройте счета в банках разных категорий, чтобы был выбор. Универсальный банк для регулярных операций плюс региональный банк для экзотических коридоров. Подключите запасной канал через эскроу-платформу для срочных платежей. Регистрация и KYB занимают 1–2 рабочих дня — лучше пройти их заранее. Договоритесь с ключевыми контрагентами о допустимости расчётов в стейблкоинах. Многие зарубежные партнёры в 2025–2026 годах сами просят такой вариант для скорости.
Через трансграничные платежи в USDT идут за минуты вместо недель, что критично, когда вы соревнуетесь с конкурентами за ту же поставку. Особенно это полезно для импорта оборудования, электроники, медицинских материалов — категорий, где задержка платежа равна срыву сделки.
Главное
- От SWIFT отключена лишь часть банков, а не вся страна.
- Указ 14114 дал OFAC право на вторичные санкции против иностранных банков.
- Главное правило 2026 года — не полагаться на один канал расчётов.
SWIFT для российского бизнеса не закрыт полностью, но коридоров стало меньше, а проверки в каждом банке цепочки строже. Главное правило 2026 года — не полагаться на один канал расчётов. Запасной маршрут через эскроу-смарт-контракт под лицензией нейтральной юрисдикции снимает риск срыва сделки при очередном закрытии корреспондентского коридора.
Откройте резервный канал расчётов через эскроу-платформу заранее, попробуйте формат на сделке среднего размера и обсудите с ключевыми контрагентами возможность оплаты в стейблкоинах. Это снимает половину будущих проблем уже сегодня.
Проведите международный платёж без банковских барьеров.
Регистрация за минуты, поддержка 100+ валют, смарт-контракт как цифровой аккредитив. Лицензии Кыргызстана, нейтральные к санкционным режимам G7.
Частые вопросы
Какие российские банки полностью отключены от SWIFT?
От SWIFT по санкциям ЕС отключён ряд банков, среди них ВТБ, Открытие, Промсвязьбанк, Россельхозбанк, Совкомбанк, ВЭБ, Новикомбанк. Важно различать санкции и само отключение от SWIFT — это разные меры. Сбербанк под санкциями ЕС, но сохраняет часть SWIFT-операций, включая через дочерние структуры и страны СНГ. Т-Банк с февраля 2024 года под блокирующими санкциями США, что фактически отрезало его от международных расчётов. Остальные российские банки технически в SWIFT, но возможность отправлять международные платежи зависит от позиции конкретных банков-корреспондентов за рубежом.
Что такое указ 14114 и почему он важен?
Это исполнительный указ США от декабря 2023 года, который дал OFAC право вводить вторичные санкции против иностранных банков, проводящих значимые операции в интересах российского ВПК. После него крупнейшие китайские и турецкие банки массово отказались принимать платежи из России, особенно в долларах. Указ изменил карту работающих коридоров для российского ВЭД.
Можно ли платить за рубеж через платёжного агента?
Можно, но с оговорками. Платёжный агент в третьей стране (Казахстан, ОАЭ, Гонконг) принимает рубли в России, оплачивает контракт от своего имени в локальной валюте. Комиссия выше, чем у SWIFT (3–7%), а в валютном контроле операция оформляется как платёж третьего лица. Нужно проверять репутацию агента: кейсы исчезновения с деньгами клиентов происходят, особенно у мелких компаний без публичной истории.
Законно ли использовать USDT для расчётов российской компании с зарубежным партнёром?
Да, внутри экспериментального правового режима по 259-ФЗ. С 2024 года цифровые активы прямо разрешены для трансграничных расчётов между резидентами РФ и нерезидентами. Условия: контрагент — нерезидент, площадка лицензирована в дружественной юрисдикции, операция проходит валютный контроль по стандартному пакету документов.
Что такое правило 50 процентов в санкционном режиме?
Если компания принадлежит лицу из SDN-списка OFAC на 50 процентов или более, она автоматически подсанкционная, даже если её собственного имени в списке нет. Зарубежные банки проверяют структуру собственности любого нового российского контрагента, и обнаружение SDN-бенефициара приводит к блокировке платежа и риску внесения банка-отправителя в SDN.
Стоит ли открывать счета в банках третьих стран?
Для регулярных международных операций это полезный инструмент. Счёт в банке Армении, Казахстана или Кыргызстана позволяет проводить расчёты как локальные операции внутри ЕАЭС, что снимает часть санкционных рисков. Открытие требует личного присутствия в большинстве случаев, занимает 5–14 рабочих дней и стоит обслуживания в локальной валюте.