Отказ банка в международном переводе — это не финал сделки, а сигнал сменить маршрут или инструмент. По нашему опыту, быстрее всего помогает смена валюты и коридора или запасной канал через Pay4Partner. Ниже, что делать в первые часы после отказа.
Материал носит информационный характер и не заменяет финансовую консультацию.
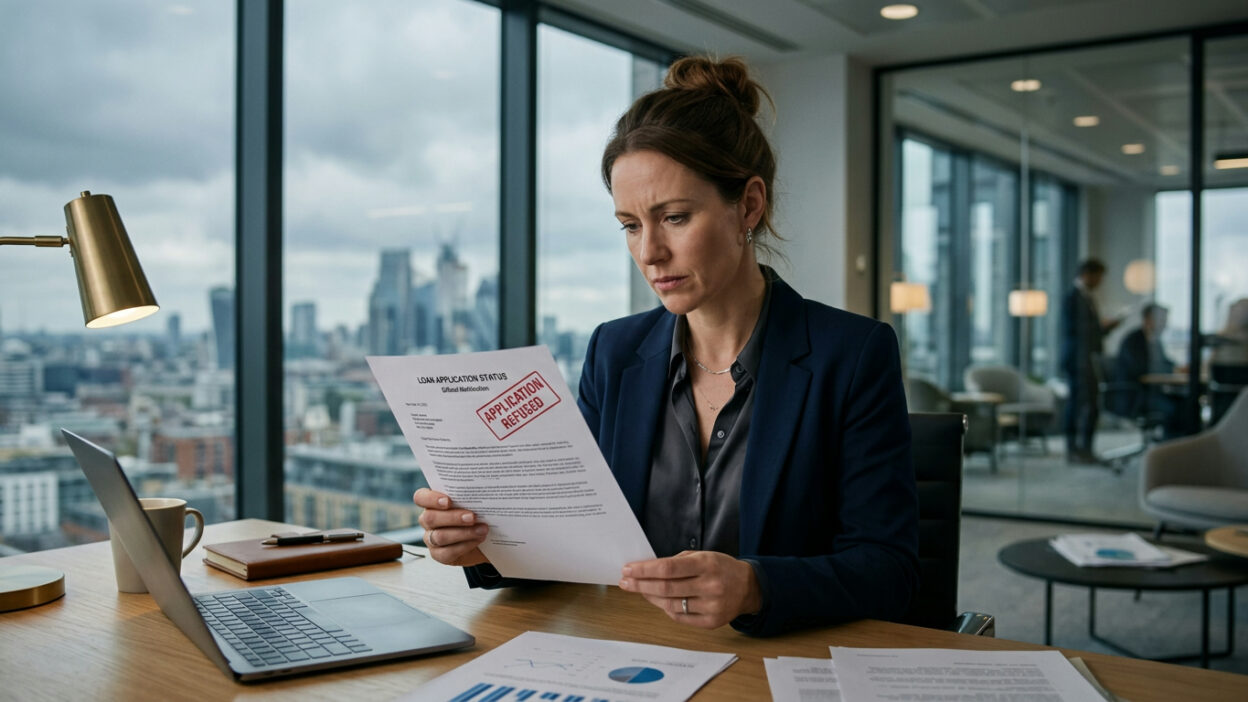
Утро понедельника, бухгалтер Анна открывает почту и видит письмо от банка. «Уведомление об отказе в проведении операции» — стандартный шаблон, без объяснения причин. Платёж в Турцию на оплату оборудования, который согласован с поставщиком ещё месяц назад, возвращён. Деньги вернулись на счёт компании. На звонок менеджеру тот честно отвечает: «Мы не вправе раскрывать конкретику. Попробуйте через другой банк или другой коридор».
В 2025–2026 годах такое письмо — почти рядовое событие для российского ВЭД-бизнеса. По обсуждениям в профильных чатах около каждой третьей компании раз в квартал сталкивается с отказом. В этой статье разберём, что делать в первые часы после отказа, какие шаги работают, а какие только тратят время.
Почему банк не объясняет причину
Первая реакция многих предпринимателей — позвонить менеджеру и потребовать объяснений. Это не работает по двум причинам. Во-первых, банк по 115-ФЗ имеет право отказать в проведении операции без раскрытия конкретики, если у него есть основания подозревать нарушение AML или санкционного законодательства. Во-вторых, менеджер физически не знает причины: решение принимает департамент финансового мониторинга или комплаенс-отдел, и им запрещено делиться внутренней логикой.
Что вы реально получите при звонке: вежливый шаблон вроде «по результатам внутренней проверки» или «по решению комплаенс-службы». Это не отписка, это формулировка, продиктованная регулятором. Полезнее тратить время на следующие шаги, а не на выяснение «почему».
Шаг первый: понять формальный статус операции
Возьмите выписку и посмотрите, что именно произошло. Сценариев бывает три, и каждый требует своих действий.
Сценарий А: платёж вернулся на ваш счёт от банка-корреспондента. В выписке есть строка возврата с пометкой о коде причины. Это не отказ банка отправителя, это отказ дальше по цепочке. Деньги у вас, можно попробовать другой маршрут.
Сценарий Б: ваш банк не отправил платёж и вернул его сразу. В выписке отметка о статусе «отказ в проведении». Здесь решение принял именно ваш банк, и обходной путь через тот же банк закрыт минимум на этот платёж.
Сценарий В: платёж ушёл, но деньги не пришли получателю и не вернулись отправителю. Они «зависли». В выписке статус «в обработке» дольше нормы. Это самый сложный сценарий, потребует отдельной коммуникации с банком и подачи SWIFT GPI запроса. Важно понимать: это уже не отказ, а заморозка средств у банка-корреспондента — алгоритм действий описан в нашей отдельной статье «Банк-корреспондент заморозил платёж: пошаговый план действий».
Шаг второй: получить официальный документ об отказе
Запросите у банка письменное уведомление об отказе в свободной форме. По закону банк обязан выдать его в течение пяти рабочих дней. В письме будет ссылка на основание (статья закона и внутренние нормативы), но не подробное объяснение. Этот документ пригодится для нескольких задач: для обращения в МВК Банка России (если вы считаете отказ неправомерным), для предъявления зарубежному контрагенту как доказательства форс-мажора, для обоснования смены банка.
Не пытайтесь сразу писать жалобы в ЦБ или прокуратуру. На первой итерации это не помогает. Сначала соберите факты, потом решайте, нужна ли формальная процедура обжалования.
Шаг третий: проверить, не вы ли причина
Отказ часто связан не с санкциями, а с банальными ошибками в платёжке. Проверьте по чек-листу:
Соответствует ли назначение платежа реальному предмету сделки? Размытое «оплата по договору» часто триггерит комплаенс. Правильно: «Оплата по контракту № X от Y, инвойс № Z, поставка такого-то товара». Заполнены ли все реквизиты получателя по стандарту ISO 20022: полный юридический адрес, регистрационный номер, страна получения средств. Соответствует ли валюта сделки контракту, и если нет — есть ли подписанное допсоглашение. Указан ли BIC промежуточного банка-корреспондента, если этого требует ваш банк. Совпадают ли реквизиты на счёте получателя с реквизитами в инвойсе.
В 30% случаев банк после исправления ошибки соглашается провести платёж со второй попытки. Это самый дешёвый способ решить проблему.
Шаг четвёртый: смена коридора, не банка
Прежде чем переходить в другой банк, попробуйте сменить маршрут платежа в том же банке. Часто помогает изменение валюты сделки. Платёж в долларах в Турцию проходит сложно. При этом дирхамовые переводы из России в Турцию через банки ОАЭ в 2026 году тоже ужесточились, поэтому заранее уточняйте актуальный маршрут. Платёж в евро в Германию заблокирован, в юанях через Китай и далее в Германию — иногда проходит.
Конкретные работающие коридоры меняются каждый месяц, и узнать актуальную картину можно у менеджера банка. Самый надёжный способ — запросить у менеджера актуальную таблицу работающих валютных пар и стран-посредников (банков-корреспондентов). Просите не «обходной путь», а «текущий рекомендованный маршрут для нашей юрисдикции». Звучит спокойнее, и менеджер часто отвечает конструктивно.
Если коридор изменить не получается, имеет смысл рассмотреть альтернативные инструменты для трансграничных расчётов. Цифровые активы и эскроу-смарт-контракты не зависят от банковских корреспондентов, и платежи идут за минуты. Через международные расчёты для бизнеса можно провести оплату в USDT с защитой смарт-контракта на блокчейне Tron под лицензиями Кыргызстана.
Шаг пятый: смена банка
Если в текущем банке коридор закрыт по системе, имеет смысл открыть счёт в другом банке. Российский рынок банковских услуг для ВЭД в 2025–2026 годах разделён на три условные категории.
Крупные универсальные банки с зарубежной филиальной сетью обычно имеют больше корреспондентских отношений, но и санкционные риски у них выше: на 2026 год практически все системно значимые российские банки находятся под блокирующими санкциями США или ЕС, что затрудняет их международные расчёты. Поэтому выбор часто падает на региональные банки (например, из топ-50–100 по активам, не попавшие в SDN) или на платёжных агентов — у них меньше комплаенс-фильтров и они чаще работают с экзотическими коридорами (Армения, Грузия, Узбекистан, ОАЭ). Платёжные сервисы и финтех-площадки специализируются на отдельных направлениях (Юго-Восточная Азия, Ближний Восток).
Открытие счёта в новом банке для ООО занимает 2–5 рабочих дней при наличии полного пакета учредительных документов. Свежая выписка из ЕГРЮЛ, устав, ИНН, ОГРН, паспорт директора, договор аренды офиса или подтверждение юр. адреса — стандартный набор. Для ВЭД-операций понадобится также внешнеторговый контракт и инвойсы по планируемым платежам.
Шаг шестой: коммуникация с зарубежным контрагентом
Отказ банка задевает обе стороны сделки: и вас, и поставщика. Контрагент уже зарезервировал товар или начал производство. Если вы исчезнете на неделю в попытках наладить платёж, отношения могут испортиться.
Действия в первый день после отказа: напишите контрагенту в виде официального уведомления (англоязычное письмо, копия с переводом — если работаете с азиатскими партнёрами). Укажите факт отказа без эмоций: «Bank refused to process the payment due to compliance reasons. We are arranging alternative routing». Назовите реалистичный новый срок, не «завтра», а 5–7 рабочих дней. Предложите конкретные действия с вашей стороны и спросите, есть ли у контрагента предпочтительные альтернативы (банк, валюта, эскроу-инструмент).
Хорошие контрагенты в 2025–2026 годах привыкли к такому формату. Большинство соглашается подождать или принять оплату через эскроу-смарт-контракт. Главное — не молчать.
Шаг седьмой: альтернативный инструмент как страховка
Запасной канал стоит наладить заранее, а не в момент горящего платежа. Регистрация и KYB на лицензированной B2B escrow-платформе занимают 1–2 рабочих дня. Если запасной канал уже готов, то при следующем отказе банка вы переключаетесь на него в течение часа.
Стандартная схема страховки выглядит так. Основные платежи идут привычным банковским маршрутом. При первой задержке более 7 рабочих дней или при отказе — платёж переводится через эскроу-смарт-контракт с залогом USDT. Контрагент получает деньги в течение минут, отгрузка идёт по графику. Через escrow-платформа работает в режиме «цифрового аккредитива»: деньги блокируются в смарт-контракте до подтверждения оплаты поставщику, что снимает риск предоплаты.
Чего делать не нужно
Несколько ошибок, которые повторяются у новичков и удлиняют срок решения проблемы.
Не пытайтесь дробить платёж на мелкие суммы. Это триггер для AML-системы: автоматическое разбиение операции воспринимается как попытка обойти лимиты, и в результате отказ приходит уже на несколько платежей. Не отправляйте платёж со счёта физлица. Платёж по B2B-контракту со счёта директора как физлица, почти гарантированный отказ или блокировка счёта. Не пытайтесь изменить дату платежа или подделать документы — это прямое нарушение закона. А вот отозвать платёж и отправить новый с исправленными реквизитами, стандартная процедура, она проблем не создаёт. Не переводите средства через цепочки знакомых компаний или физлиц. Это попадает под определение схемных операций и блокируется на уровне ЦБ.
Когда отказ — повод обжаловать
В отдельных случаях отказ можно и нужно обжаловать. Если у вас на руках полный пакет документов, контракт прозрачный, контрагент проверенный, операция чистая — а банк отказывает без видимых оснований, есть процедура обращения в межведомственную комиссию ЦБ. Заявление подаётся через личный кабинет на сайте ЦБ или через приёмную банка.
Срок рассмотрения — 20 рабочих дней. Если МВК решит, что отказ неправомерен, банк будет обязан провести операцию или принять клиента обратно (если речь о закрытии счёта). Это работающий инструмент, но он подходит для случаев, когда отказ выглядит как ошибка алгоритма, а не как обоснованное решение комплаенса. Важно: МВК рассматривает жалобы только на действия российских банков. Если же отказ или заморозка произошли на стороне иностранного банка-корреспондента, МВК бессильна, там вопрос решает регулятор страны корреспондента.
Главное
- Сначала определите статус операции: возврат, отказ или заморозка.
- Смена валюты и коридора решает проблему быстрее смены банка.
- Запасной канал через escrow-платформу переключается за час.
Отказ банка в международном переводе — не финал сделки, а сигнал к смене инструмента или маршрута. Алгоритм действий: получить письменный документ об отказе, проверить платёжку на ошибки, попробовать сменить валюту и коридор, если нужно открыть счёт в банке с другим профилем, заранее настроить альтернативный канал через эскроу-платформу и поддерживать прозрачную коммуникацию с зарубежным контрагентом.
Зарегистрируйтесь на резервной B2B-платформе до того, как столкнётесь с первым отказом. Это страховка, которая стоит часа времени сегодня и спасает сделку завтра.
Проведите международный платёж без банковских барьеров.
Регистрация за минуты, поддержка 100+ валют, смарт-контракт как цифровой аккредитив. Запасной канал на случай отказа банка-корреспондента.
Частые вопросы
Почему банк не объясняет причину отказа в международном переводе?
По 115-ФЗ банк имеет право не раскрывать конкретику решения, если оно принято комплаенс-службой или департаментом финансового мониторинга. Эта норма защищает банк от обвинений в раскрытии методов внутреннего контроля. На практике вы получите формулировку вроде «по результатам внутренней проверки» без расшифровки.
Можно ли обжаловать отказ банка?
Да, через межведомственную комиссию Банка России. Заявление подаётся в личном кабинете на сайте ЦБ или через банк. Срок рассмотрения 20 рабочих дней. Подходит для случаев, когда отказ выглядит как ошибка алгоритма, а у клиента полный пакет документов и прозрачная сделка.
Что делать, если контрагент уже отгрузил товар, а платёж завис?
Сразу уведомите контрагента в письменной форме о ситуации и параллельно запустите альтернативный канал расчётов. Эскроу-смарт-контракт с USDT позволяет провести платёж за минуты. Контрагент обычно соглашается на такой маршрут, особенно если разница в сроках критична.
Почему дробить платёж на мелкие — плохая идея?
Автоматическое разбиение крупной суммы на серию мелких операций воспринимается AML-системой как попытка обойти лимиты контроля. Это триггер для блокировки и отказа сразу по всей серии. Лучше провести одну прозрачную операцию с полным пакетом документов, чем десять подозрительных.
Сколько времени занимает открытие счёта в новом банке для ВЭД?
При наличии полного пакета документов — от двух до пяти рабочих дней. Понадобятся учредительные документы компании, паспорт директора, договор аренды или подтверждение юридического адреса, для ВЭД-операций, внешнеторговый контракт и инвойсы по планируемым платежам.
Стоит ли всегда менять валюту платежа после отказа?
Не всегда, но это один из самых быстрых способов решить проблему. Платёж в долларах через западные банки-корреспонденты часто блокируется, тот же платёж в дирхамах или юанях через азиатские коридоры может пройти без проблем. Спросите менеджера банка о текущем рекомендованном маршруте для вашей юрисдикции.