Предоплата зарубежному поставщику — момент, когда бизнес особенно уязвим: деньги уже ушли за границу, а товара ещё нет, и если контрагент окажется недобросовестным, вернуть средства из другой юрисдикции крайне сложно. Именно поэтому защита предоплаты в международной сделке, не формальность, а вопрос сохранности денег. По нашему опыту в Pay4Partner чаще всего обжигаются те, кто платит вслепую, доверяя новому партнёру на слово.
Проблема в том, что при трансграничной сделке стороны часто не знают друг друга лично, работают по разным законам и в разных банковских системах. Обычный банковский перевод в такой ситуации ничего не гарантирует: отправив деньги, вы теряете над ними контроль. Нужны инструменты, которые страхуют именно этот разрыв доверия между оплатой и поставкой.
Разберём, почему предоплата так рискованна, какие инструменты защищают деньги, как устроена escrow-защита и что важно прописать в договоре. Чтобы вы работали с зарубежными партнёрами спокойно, а не надеясь на порядочность. Материал носит общий характер: конкретную схему под свою сделку согласуйте со специалистами.
Почему предоплата — это риск
Классическая схема с предоплатой удобна поставщику, но опасна покупателю. Вы отправляете деньги вперёд и оказываетесь в полной зависимости от добросовестности контрагента: отгрузит ли он товар, будет ли он нужного качества, не исчезнет ли вовсе. В международной сделке этот риск усиливается расстоянием, языковым барьером и разными правовыми системами.
Взыскать деньги с зарубежного контрагента через суд другой страны долго, дорого и часто безрезультатно. Поэтому надеяться на то, что в случае обмана вы всё вернёте, наивно. Гораздо разумнее не доводить до этого и заранее выстроить сделку так, чтобы деньги не уходили из-под контроля до выполнения обязательств второй стороной. Особенно это касается работы с новым партнёром: пока за плечами нет истории успешных сделок, доверять ему крупную предоплату вслепую значит сознательно идти на серьёзный риск, который легко снять правильным инструментом.
Инструменты защиты предоплаты
К счастью, платить вслепую не обязательно: есть проверенные механизмы, которые страхуют предоплату. Вот основные инструменты, которые используют в международных сделках:
- Аккредитив. Банк выплачивает поставщику деньги только против оговорённых документов.
- Escrow. Средства резервируются у независимой стороны и переходят продавцу по выполнении условий сделки.
- Банковская гарантия. Банк обязуется покрыть убытки, если контрагент нарушит взятые на себя обязательства.
- Поэтапная оплата. Разбивка платежа на части, привязанные к этапам исполнения.
- Смарт-контракт. Цифровой аналог аккредитива, где условия и расчёт заложены в код.
- Резерв на платформе. Деньги хранятся на нейтральной площадке и уходят продавцу только по подтверждению исполнения сделки.
Принцип работы escrow-защиты
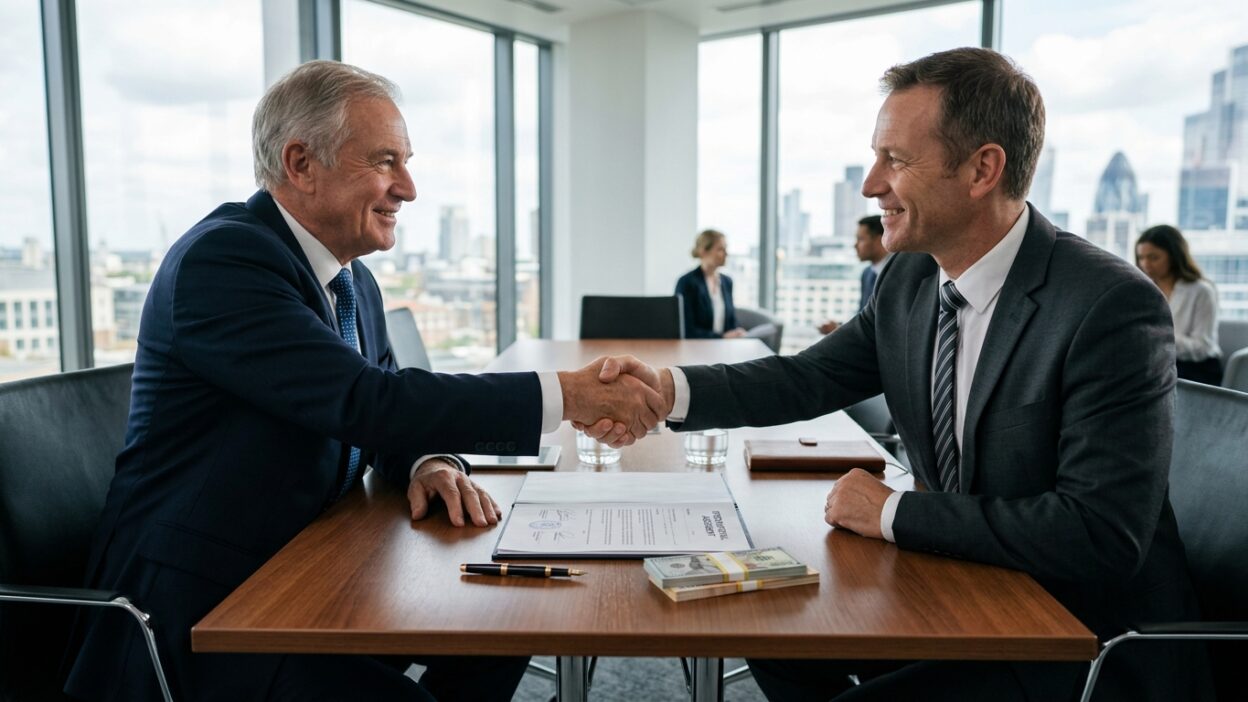
Escrow снимает главную проблему предоплаты: разрыв доверия. Деньги покупателя не уходят напрямую поставщику, а резервируются у независимой стороны или на платформе. Продавец видит, что оплата обеспечена и реальна, и спокойно исполняет свою часть, а покупатель уверен, что средства не уйдут, пока условия сделки не выполнены.
Когда обязательства исполнены и стороны это подтвердили, средства переходят продавцу. Такой механизм защищает обе стороны сразу: покупатель не рискует деньгами вперёд, а продавец не отгружает в никуда. Цифровые платформы вроде escrow-платформы переносят эту логику в смарт-контракт, ускоряя и удешевляя процесс по сравнению с классическим банковским аккредитивом. Для бизнеса это означает, что можно работать даже с новым партнёром, не завязывая всё на слепом доверии к нему.
Как выбрать инструмент под сделку
Универсального решения нет: выбор зависит от суммы, характера сделки, степени доверия к партнёру и срочности. Для крупной разовой поставки незнакомому контрагенту логична серьёзная защита вроде аккредитива или escrow. Для регулярных небольших платежей проверенному партнёру бывает достаточно поэтапной оплаты.
Стоит учитывать и скорость с издержками. Классический банковский аккредитив надёжен, но небыстр и недёшев, а цифровые escrow-решения обычно оформляются быстрее и обходятся дешевле. Важно и удобство работы с валютами: в трансграничных сделках выигрывает инструмент, поддерживающий нужные валюты без потерь на лишних конвертациях. Конкретную схему разумно подобрать под свою ситуацию. Полезное правило: чем меньше вы знаете партнёра и чем больше сумма, тем серьёзнее должна быть защита, и наоборот, для отлаженных отношений с проверенным контрагентом избыточная бюрократия только тормозит сделки.
Что учесть в договоре
Никакой инструмент не сработает без грамотного договора: именно он описывает, что и когда считается выполненным. Пройдитесь по ключевым моментам, прежде чем платить:
- Чётко пропишите предмет, объём и требования к товару или услуге.
- Опишите условия и порядок расчётов, привязав оплату к обязательствам.
- Зафиксируйте, какими документами подтверждается исполнение.
- Согласуйте применимое право и порядок разрешения споров.
- Проверьте контрагента до сделки, а не после отправки денег.
- Подберите инструмент защиты под сумму и уровень доверия к партнёру.
Главное
Предоплата зарубежному поставщику опасна тем, что деньги уходят вперёд, а взыскать их с контрагента из другой юрисдикции почти нереально. Защитить средства помогают инструменты, страхующие разрыв доверия между оплатой и поставкой: аккредитив, escrow, банковская гарантия, поэтапная оплата и смарт-контракт. Escrow резервирует деньги у независимой стороны и передаёт продавцу по выполнении условий, защищая обе стороны. Выбор инструмента зависит от суммы, доверия к партнёру, срочности и издержек.
Не платите вслепую: проверяйте контрагента, прописывайте в договоре условия расчётов и подтверждение исполнения и выбирайте инструмент защиты под свою сделку, тогда предоплата перестанет быть игрой в доверие.
Хотите проводить международные сделки с защитой денег? Зарегистрируйтесь на Pay4Partner и используйте смарт-контракт как цифровой аккредитив, чтобы средства резервировались до выполнения условий сделки, а не уходили за границу под честное слово нового партнёра.
Отправляете предоплату за границу и переживаете за деньги?
Pay4Partner помогает проводить международные расчёты с защитой средств. Смарт-контракт работает как цифровой аккредитив: деньги резервируются и переходят поставщику по выполнении условий сделки, а не уходят вслепую. Поддержка более 100 валют без лишних конвертаций и регистрация за минуты. Проверьте, как escrow-логика защищает обе стороны, и проводите сделки с новыми партнёрами спокойнее. Конкретную схему согласуйте со специалистами.
Частые вопросы
Почему опасно платить предоплату зарубежному поставщику?
Потому что деньги уходят вперёд, а товара ещё нет, и вы оказываетесь в полной зависимости от добросовестности контрагента. В международной сделке риск усиливается расстоянием, языковым барьером и разными правовыми системами. Взыскать средства с зарубежного партнёра через суд другой страны долго, дорого и часто безрезультатно. Поэтому разумнее не доводить до этого, а заранее выстроить сделку так, чтобы деньги не уходили из-под контроля до исполнения обязательств.
Какие инструменты защищают предоплату?
Основные механизмы: аккредитив, при котором банк платит поставщику против оговорённых документов, escrow, где средства резервируются у независимой стороны и переходят продавцу по выполнении условий, банковская гарантия, покрывающая убытки при нарушении, поэтапная оплата, привязанная к этапам исполнения, и смарт-контракт как цифровой аналог аккредитива. Выбор зависит от суммы, характера сделки, доверия к партнёру и срочности, поэтому инструмент подбирают под конкретную ситуацию.
Как работает escrow при международной сделке?
Escrow снимает разрыв доверия: деньги покупателя не уходят напрямую поставщику, а резервируются у независимой стороны или на платформе. Продавец видит, что оплата обеспечена, и исполняет свою часть, а покупатель уверен, что средства не уйдут до выполнения условий. Когда обязательства исполнены и подтверждены, средства переходят продавцу. Так защищены обе стороны сразу. Цифровые платформы переносят эту логику в смарт-контракт, ускоряя и удешевляя процесс.
Чем escrow удобнее банковского аккредитива?
Классический банковский аккредитив надёжен, но обычно небыстр и недёшев в оформлении. Цифровые escrow-решения на базе смарт-контракта чаще оформляются быстрее и обходятся дешевле, при этом сохраняют главный принцип: деньги переходят продавцу только по выполнении условий сделки. Плюс современные платформы удобнее работают с разными валютами, что важно в трансграничных расчётах. Но выбор всё равно зависит от сделки, суммы и требований сторон, а не только от скорости.
Как выбрать инструмент защиты под свою сделку?
Отталкивайтесь от суммы, характера сделки, доверия к партнёру и срочности. Для крупной разовой поставки незнакомому контрагенту логична серьёзная защита вроде аккредитива или escrow, для регулярных небольших платежей проверенному партнёру бывает достаточно поэтапной оплаты. Учитывайте скорость, издержки и удобство работы с нужными валютами. Универсального решения нет, поэтому схему разумно подобрать под свою ситуацию, а сложные случаи обсудить со специалистами.
Что важно прописать в договоре, чтобы защитить деньги?
Чётко зафиксируйте предмет, объём и требования к товару или услуге, опишите условия и порядок расчётов, привязав оплату к обязательствам, укажите, какими документами подтверждается исполнение, согласуйте применимое право и порядок разрешения споров. Обязательно проверьте контрагента до сделки, а не после отправки денег, и подберите инструмент защиты под сумму и уровень доверия. Даже лучший платёжный механизм не спасёт при слабом договоре, поэтому его составление стоит доверить специалистам.