Материал носит информационный характер и не является финансовой или юридической консультацией.
Смарт-контракт как цифровой аккредитив — это программа в блокчейне, которая держит деньги в залоге и сама отпускает их получателю, когда наступает заранее оговорённое условие. Роль, которую раньше играл банк-эмитент аккредитива, здесь выполняет код, а обеспечением служит залог в стейблкоине USDT. По нашему опыту работы с трансграничными платежами на платформе международные расчёты для бизнеса предприниматели первым делом спрашивают про юридический статус: «А если контрагент пойдёт в суд?». Материал носит информационный характер и не является юридической консультацией, конкретную сделку всегда оценивает ваш юрист.
Аналогия с аккредитивом не случайна. Классический документарный аккредитив тоже снимает с продавца и покупателя проблему доверия: банк платит против документов, а не «на честное слово». Смарт-контракт делает то же самое, только условие проверяет не клерк, а программа, и держит не банковскую гарантию, а реальный залог.
Дальше разберём спокойно: что говорит российский закон, можно ли опереться на такой инструмент в суде, чем он отличается от аккредитива по силе и где проходят границы его применения в 2026 году.
Что такое цифровой аккредитив простыми словами
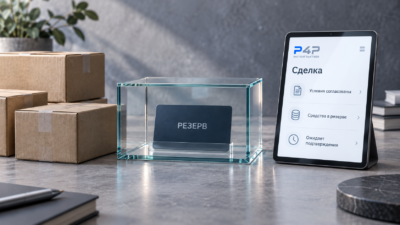
Цифровой аккредитив — это смарт-контракт, который повторяет логику банковского аккредитива без участия банка-эмитента. Покупатель вносит залог в USDT, средства замораживаются в коде, и получатель видит, что деньги действительно зарезервированы. Залог отпускается поставщику после подтверждения оплаты, то есть факта, что средства зачислены по сделке. Сам товар, отгрузка и приёмка остаются прямой зоной отношений сторон.
Для бизнеса разница ощущается сразу. Аккредитив в банке открывается днями и обрастает комиссиями за авизование и подтверждение. Смарт-контракт собирается за минуты, а удержание по сделке составляет 0,1%. При этом обе модели решают одну задачу: убрать ситуацию, когда один платит вперёд и остаётся ни с чем.
Есть ли у смарт-контракта юридическая сила в России
Да, опереться на него можно, хотя отдельного закона «о смарт-контрактах» в России нет. Гражданский кодекс уже допускает то, на чём держится эта механика. Статья 309 ГК прямо разрешает исполнять обязательство при наступлении определённых обстоятельств без отдельного дополнительного волеизъявления сторон, то есть автоматически, через применение информационных технологий.
Письменную форму сделки тоже закрывает закон. Статья 160 ГК признаёт договор заключённым, если он оформлен электронными или иными техническими средствами, а подписи позволяют достоверно определить стороны. Юристы исходят из того, что смарт-контракт — это не отдельный вид договора, а способ исполнения обычного договора в коде. Поэтому код не отменяет договор, а дополняет его.
Чем смарт-контракт отличается от банковского аккредитива
Главное отличие в том, кто проверяет условие и чем обеспечен платёж. У аккредитива это банк и его обязательство, у смарт-контракта — программа и реальный залог в USDT. Банк может затянуть проверку документов или сослаться на расхождения, код исполняет условие ровно так, как его прописали. Это и плюс, и зона ответственности: ошибку в условии программа тоже исполнит буквально.
Ещё одно отличие — скорость и стоимость. По правилам UCP 600 банк рассматривает документы по аккредитиву до пяти рабочих дней, и за каждый этап берёт комиссию. Смарт-контракт срабатывает в момент подтверждения, а сеть Tron берёт за перевод центы. Для регулярных сделок разница в неделях и комиссиях складывается в заметную сумму за год.
- Проверяет условие: банк против программы.
- Обеспечение: банковское обязательство против реального залога USDT.
- Срок: до пяти рабочих дней на документы против срабатывания в момент подтверждения.
- Стоимость: пакет банковских комиссий против удержания 0,1% и центов за сеть.
- Гибкость: банк трактует расхождения, код исполняет условие буквально.
Можно ли оспорить исполнение смарт-контракта в суде
Оспорить можно, но сложнее, чем обычную сделку. Сам факт, что договор содержит условие смарт-контракта, не лишает его юридической силы и исковой защиты. Если сторона считает, что её ввели в заблуждение, был порок воли или ошибка в условиях, она вправе идти в суд на тех же основаниях, что и по любому договору.
Загвоздка в другом. Российские суды уже рассматривали споры, связанные с автоматическим исполнением, но единой устойчивой практики пока мало, и каждый кейс разбирают индивидуально. Поэтому грамотный подход — не полагаться только на код, а подкреплять сделку понятным бумажным или электронным договором, где описано, что именно и при каком условии исполняет программа. Тогда у вас есть и автоматика, и привычная доказательная база.
Почему важна привязка к договору, а не только к коду
Код хорошо исполняет, но плохо объясняет намерения. Если в споре нужно показать, о чём договаривались стороны, суд смотрит на договор, переписку и документы, а не только на транзакции в сети. Поэтому смарт-контракт мы советуем рассматривать как инструмент исполнения поверх обычного контракта, а не как замену ему.
На практике это выглядит так: стороны подписывают договор с описанием условий оплаты, а смарт-контракт фиксирует и исполняет платёжную часть. У вас остаётся привычная юридическая опора и при этом исчезает ручной риск «отправил деньги, а получатель пропал». Так связку проще защищать и проще объяснять контрагенту, который видит крипту впервые.
Как это работает на платформе пошагово
На платформе смарт-контракт привязан не к отдельному ордеру, а к партнёрству между двумя аккаунтами. После первой сделки формируется партнёрство, к нему подвязывается история документов, и в следующих сделках их не загружают заново — данные подтягиваются из базы партнёрства. Это снимает рутину и уменьшает поле для ошибок в реквизитах.
- Обе стороны проходят верификацию KYC и KYB при регистрации.
- Покупатель вносит залог в USDT, средства замораживаются в смарт-контракте.
- Поставщику отправляется оплата по сделке, грузится платёжное подтверждение.
- После подтверждения оплаты залог автоматически отпускается получателю.
- История сделки оцифровывается и привязывается к партнёрству для будущих расчётов.
USDT как обеспечение: ближе к векселю или к аккредитиву
Удобнее всего думать о залоге USDT как о гибриде векселя и аккредитива. Это обязательство, выраженное в коде и обеспеченное реальными средствами: получатель уверен, что деньги существуют и зарезервированы, а не обещаны на словах. Стейблкоин привязан к доллару, поэтому сумма залога не пляшет, пока идёт сделка.
Для российского бизнеса это важно по простой причине. В трансграничных расчётах часто ломается именно доверие к предоплате: банк может не провести платёж, корреспондент может его вернуть. Залог в смарт-контракте переносит этот узел из плоскости «верю или не верю» в плоскость проверяемого факта.
Какие риски остаются у сторон
Главный технический риск — ручной вывод средств на сторонний адрес. Если пользователь сам инициирует перевод и ошибается в сети или адресе кошелька, криптовалюта уходит безвозвратно по тому адресу, который он вписал, и поддержка её не вернёт. Поэтому переводы внутри сделки лучше доверять автоматике платформы, а не делать руками.
Второй риск — юридический. Поскольку устойчивой судебной практики по автоматическому исполнению ещё немного, спорные ситуации разбирают индивидуально. Снизить риск помогает понятный договор, проверка контрагента до сделки и аккуратные формулировки условий. А вы уже описали в своём контракте, при каком именно событии деньги уходят поставщику?
Регуляторный статус площадки
Сама платформа работает под юрисдикцией Кыргызстана и имеет необходимые лицензии финансового регулятора. Регуляторный статус подтверждает легитимность операций в валютном секторе и в сделках с виртуальными активами. Для пользователя это означает, что инструмент существует не в серой зоне, а в понятном правовом поле.
При этом юрисдикция площадки не отменяет ваших обязанностей по российскому валютному контролю и налогам. Сделку всё равно нужно корректно отразить в учёте и при необходимости поставить контракт на учёт в банке. Регуляторный статус сервиса и ваши обязательства как резидента — это два разных слоя, и их стоит вести параллельно.
Когда цифровой аккредитив подходит лучше банковского
Смарт-контракт особенно выручает там, где банковский аккредитив дорог или недоступен: расчёты с поставщиками из стран, куда не проходит прямой SWIFT, частые сделки с одним партнёром, суммы, при которых банковский пакет комиссий съедает маржу. Здесь автоматика и низкое удержание дают ощутимую экономию времени.
Банковский аккредитив остаётся сильнее в крупных разовых сделках с консервативными контрагентами, которым важна именно банковская гарантия и привычная документарная процедура. Это не противостояние, а выбор инструмента под задачу. Узнать, как устроена escrow-платформа, удобнее сразу на сайте.
На что смотреть до запуска сделки
Перед первой сделкой полезно оценить и технологию, и юридическую рамку вокруг неё. Тогда инструмент работает как опора, а не как источник новых вопросов от контрагента и бухгалтерии.
- Есть ли понятный договор, где описано условие исполнения платежа.
- Прошёл ли контрагент верификацию и проверку до сделки.
- Кто и как инициирует переводы, чтобы исключить ручные ошибки с адресом.
- Как сделка будет отражена в валютном контроле и учёте.
- Совпадают ли реквизиты в договоре и в смарт-контракте по сумме и условию.
Чем платформа помогает закрыть юридические вопросы
Платформа берёт на себя техническую и комплаенс-часть: верификацию сторон, проверку кошелька контрагента до сделки и автоматическое исполнение платежа. Это снимает часть ручных рисков и даёт прозрачную историю операций, которую удобно показать аудитору или юристу.
Юридическую часть всё равно ведёте вы и ваш консультант: договор, налоги, валютный контроль. По нашему опыту такая связка работает лучше всего, когда стороны заранее проговаривают, что именно подтверждает оплату и при каком условии срабатывает смарт-контракт. Тогда инструмент закрывает доверие, а договор закрывает право.
Главное
Смарт-контракт как цифровой аккредитив имеет под собой опору в законе: статьи 160 и 309 ГК допускают электронную форму и автоматическое исполнение, а условие смарт-контракта не лишает договор исковой защиты. Оспорить исполнение можно на общих основаниях, но устойчивой судебной практики пока немного, поэтому код стоит подкреплять понятным договором. Для частых трансграничных сделок и расчётов, куда не проходит банковский аккредитив, цифровой вариант экономит время и комиссии. Материал носит информационный характер и не является юридической консультацией. Если планируете защитить оплату поставщику, оформите сделку через смарт-контракт и обсудите её условия со своим юристом.
Сделайте оплату поставщику безопасной без банка-посредника
Смарт-контракт держит залог в USDT и отпускает его поставщику только после подтверждения оплаты. Комиссия за сделку 0,1%, документы подтягиваются из истории партнёрства.
Частые вопросы
Имеет ли смарт-контракт юридическую силу в России?
Да, опереться на него можно. Статья 309 ГК допускает автоматическое исполнение обязательства, статья 160 ГК признаёт электронную форму сделки. Смарт-контракт считают способом исполнения обычного договора, а не отдельным видом договора.
Можно ли оспорить исполнение смарт-контракта?
Можно, на общих основаниях: порок воли, заблуждение, ошибка в условиях. Сам факт условия в коде не лишает договор исковой защиты. Но устойчивой судебной практики пока мало, поэтому каждый спор разбирают индивидуально.
Чем цифровой аккредитив отличается от банковского?
Условие проверяет программа, а не банк, обеспечением служит реальный залог USDT, а не банковское обязательство. Смарт-контракт срабатывает в момент подтверждения оплаты, банк рассматривает документы по UCP 600 до пяти рабочих дней.
Когда отпускается залог поставщику?
Залог в USDT отпускается после подтверждения оплаты, то есть факта зачисления средств по сделке. Отгрузка товара и приёмка остаются прямой зоной отношений покупателя и продавца, к платежу они не привязаны.
Нужен ли договор, если есть смарт-контракт?
Да, договор нужен. Код хорошо исполняет, но не объясняет намерения сторон в споре. Грамотный подход — подписать договор с описанием условий оплаты, а смарт-контракт использовать как инструмент исполнения платёжной части.
Под какой юрисдикцией работает платформа?
Платформа работает под юрисдикцией Кыргызстана и имеет необходимые лицензии финансового регулятора. Это не отменяет ваши обязанности по российскому валютному контролю и налогам, их нужно вести параллельно.