Банковский аккредитив и блокчейн-escrow решают, по сути, одну задачу: защитить сделку между сторонами, которые не доверяют друг другу полностью. Но делают это разными путями, и понимать различия полезно, чтобы выбрать подходящий инструмент. По опыту команды платформе Pay4Partner бизнес часто знает про аккредитив, но не до конца понимает, чем от него отличается цифровой escrow. Разберём оба инструмента и сравним их по ключевым параметрам, чтобы вы могли соотнести их со своими сделками.
Сразу обозначим: статья носит общий информационный характер и не является финансовой, юридической или налоговой консультацией. Правила и практика меняются, а каждая сделка индивидуальна, поэтому конкретные решения сверяйте со своим банком, валютным контролем и юристом.
Этот материал поможет понять разницу между аккредитивом и блокчейн-escrow и подойти к выбору осознанно.
Что такое банковский аккредитив
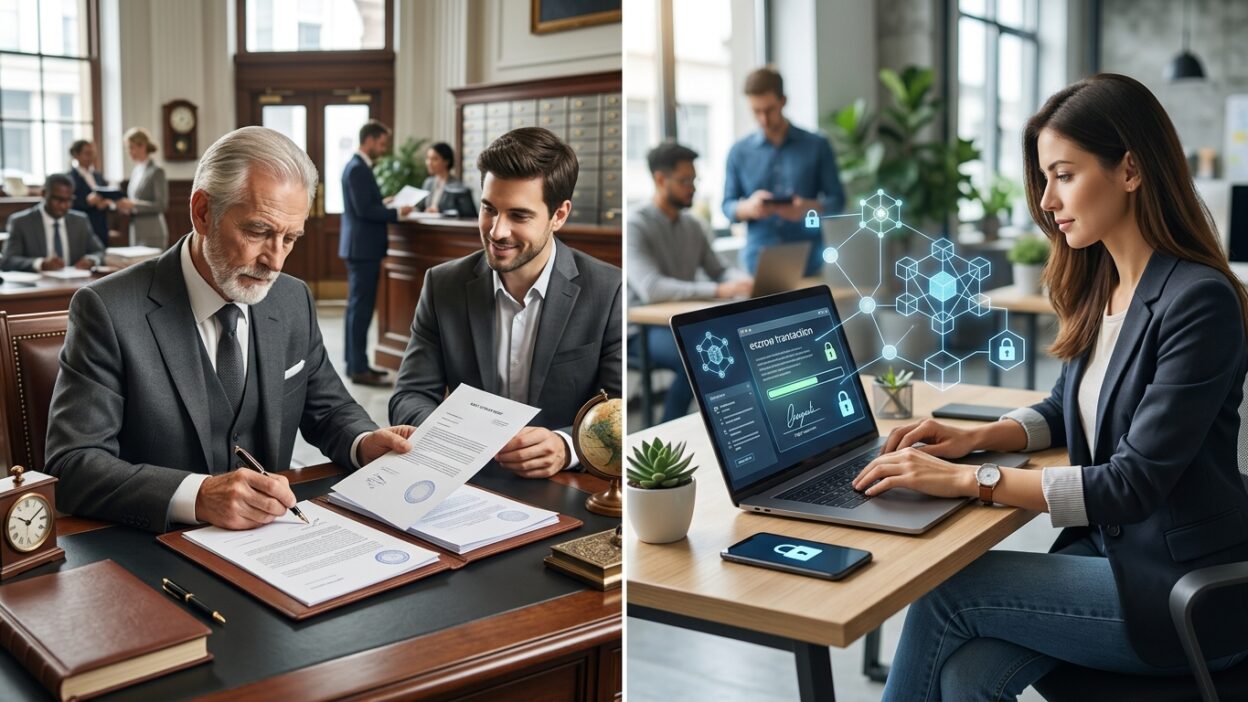
Банковский аккредитив это классический инструмент защиты сделки, где банк выступает гарантом расчёта. Банк обязуется выплатить продавцу средства при предоставлении оговорённых документов, подтверждающих выполнение условий. Это проверенный временем механизм, широко используемый в международной торговле и хорошо знакомый банкам и юристам.
Сила аккредитива в его статусе и привычности: это устоявшийся инструмент с понятной правовой базой и репутацией. Но у него есть и обратная сторона: оформление бывает небыстрым и документоёмким, а в условиях ограничений на международные банковские операции аккредитивы для части компаний стали менее доступными. Это и подтолкнуло интерес к альтернативам.
Что такое блокчейн-escrow
Блокчейн-escrow это цифровая форма escrow, где роль нейтрального хранителя средств и исполнителя условий выполняет смарт-контракт, программа в блокчейне. Средства резервируются, а их высвобождение привязано к выполнению согласованных сторонами условий, зафиксированных в контракте. Идея та же, что у классического escrow, но реализованная программно и прозрачно.
Привлекательность такого подхода в скорости и прозрачности: условия и движение средств видны сторонам, а исполнение не зависит от ручных банковских операций. Это особенно интересно для трансграничных расчётов, где классические банковские каналы бывают медленными или ограниченными. При этом важно понимать применимый правовой контекст и условия конкретной платформы.
Скорость и удобство
По скорости инструменты различаются заметно. Оформление аккредитива и проверка документов банками могут занимать ощутимое время, особенно при международных операциях. Блокчейн-escrow нацелен на более быстрый запуск и исполнение, поскольку опирается на программную логику, а не на ручную обработку документов несколькими банками.
Поэтому там, где важна скорость, цифровой escrow часто выглядит привлекательнее. Но скорость не единственный критерий: привычность и правовой статус аккредитива для части сделок перевешивают. Поэтому сравнивать инструменты по удобству стоит с учётом конкретной сделки, контрагента и того, насколько критичны сроки именно в вашем случае.
- Аккредитив — привычно, но документоёмко и небыстро
- Блокчейн-escrow — нацелен на скорость и прозрачность
- Аккредитив опирается на банки и документы
- Escrow опирается на программную логику смарт-контракта
Прозрачность процесса
Прозрачность это одно из заметных преимуществ блокчейн-escrow. Условия сделки и движение средств зафиксированы в смарт-контракте и видны сторонам, что снижает простор для разночтений. В классическом аккредитиве процесс прозрачен по-своему, но завязан на банковский документооборот, который сторонам виден не всегда полностью.
Поэтому для тех, кому важна наглядность и предсказуемость каждого шага, цифровой escrow может быть комфортнее. С другой стороны, прозрачность смарт-контракта требует понимания, как он устроен. Поэтому прозрачность здесь это не только плюс, но и повод разобраться в механике выбранной платформы, чтобы пользоваться ею осознанно.
Доступность в текущих условиях
В условиях ограничений на часть международных банковских операций доступность инструментов вышла на первый план. Для некоторых компаний классические аккредитивы через привычные каналы стали сложнее в реализации. Цифровые escrow-решения предлагаются как альтернатива, не завязанная на те же банковские маршруты, что и привлекает бизнес.
Поэтому выбор нередко определяется не только теорией, но и практической доступностью инструмента для конкретной компании и пары стран. Что реально работает для ваших расчётов, зависит от множества факторов, и это стоит проверять предметно. Поэтому доступность это важный, а иногда и решающий критерий при сравнении аккредитива и блокчейн-escrow.
Правовой статус и нюансы
Здесь важно быть честным. Банковский аккредитив имеет устоявшуюся правовую базу и десятилетия практики. Правовой статус смарт-контрактов и цифрового escrow в разных юрисдикциях продолжает развиваться, и относиться к этому стоит внимательно. Это не повод отказываться от инструмента, но повод разобраться в деталях применительно к вашей сделке.
Поэтому при использовании блокчейн-escrow особенно важно понимать условия платформы и при крупных сделках консультироваться с юристом по применимому праву. Узнать, как устроена escrow-механика на сервис для международных расчётов, можно заранее. Трезвый учёт правовых нюансов это часть разумного подхода к любому инструменту защиты сделки, и цифровой escrow здесь не исключение.
Как выбрать под свою сделку
Выбор между аккредитивом и блокчейн-escrow стоит делать от характера сделки. Если важны привычность, устоявшийся правовой статус и контрагент работает с аккредитивами, классический инструмент может подойти лучше. Если на первом плане скорость, прозрачность и доступность в текущих условиях, цифровой escrow выглядит привлекательнее.
Полезно учесть и пару стран, тип товара, размер сделки, технологическую готовность сторон. Универсального ответа нет: инструменты решают похожую задачу, но раскрываются в разных условиях. Поэтому разумно сопоставить оба варианта со своей конкретной ситуацией, а при крупных суммах сверить выбор с юристом и банком.
Можно ли сочетать подходы
На практике бизнес не обязан выбирать раз и навсегда: для разных сделок можно использовать разные инструменты. Со старым проверенным партнёром и привычным банком уместен аккредитив, с новым контрагентом в условиях, где классические каналы затруднены, цифровой escrow. Гибкость здесь это преимущество, а не проблема.
Поэтому стоит воспринимать аккредитив и блокчейн-escrow не как взаимоисключающие, а как два инструмента в арсенале, каждый под свои задачи. Понимание сильных сторон каждого позволяет подбирать решение под конкретную сделку. Такой прагматичный подход даёт и защиту, и удобство там, где это нужно, без догматичной привязанности к одному способу.
Что важнее цены при выборе
При сравнении инструментов легко свести всё к стоимости, но для защиты сделки это не главный критерий. Куда важнее, насколько инструмент доступен для вашего направления, надёжно ли защищает деньги и понятен ли механизм обеим сторонам. Дешёвое решение, которое не работает с нужной парой стран или оставляет риск по сделке, в итоге обходится дороже любой экономии на комиссии.
Поэтому при выборе между аккредитивом и блокчейн-escrow смотрите на картину целиком: доступность, безопасность, прозрачность, скорость, а не только на стоимость. Для крупных и рискованных сделок защита и доступность почти всегда перевешивают разницу в цене. Поэтому начинайте с вопроса, что инструмент даёт по надёжности и применимости, а стоимость взвешивайте уже в этом контексте.
Коротко: аккредитив и блокчейн-escrow
Если собрать всё вместе: банковский аккредитив и блокчейн-escrow решают похожую задачу защиты сделки, но по-разному. Аккредитив привычен и имеет устоявшийся правовой статус, но документоёмок и в части случаев менее доступен. Блокчейн-escrow нацелен на скорость, прозрачность и доступность, но его правовой статус продолжает развиваться.
Выбирайте под характер сделки: привычность и статус против скорости, прозрачности и доступности. Инструменты можно и сочетать под разные задачи. Узнайте, как реализована escrow-механика на платформе, а правовые нюансы крупных сделок сверяйте с юристом, как напоминает наш дисклеймер.
Главное
Банковский аккредитив и блокчейн-escrow решают похожую задачу защиты сделки по-разному: аккредитив привычен и имеет устоявшийся правовой статус, но документоёмок и местами менее доступен, а блокчейн-escrow нацелен на скорость, прозрачность и доступность, хотя его правовой статус продолжает развиваться.
Выбирайте под характер сделки и при необходимости сочетайте инструменты под разные задачи; правовые нюансы крупных сделок сверяйте с юристом, как напоминает наш дисклеймер.
Сравните инструменты под свою сделку
Pay4Partner предлагает escrow-механику на основе смарт-контракта для международных B2B-расчётов. Узнайте, чем цифровой escrow отличается от классического аккредитива.
Частые вопросы
Чем блокчейн-escrow отличается от аккредитива?
Аккредитив — банковский инструмент, где гарантом выступает банк и всё завязано на документы. Блокчейн-escrow, цифровая форма, где нейтральным хранителем и исполнителем условий выступает смарт-контракт, нацеленный на скорость и прозрачность.
Что быстрее: аккредитив или escrow?
Оформление аккредитива и проверка документов банками могут занимать ощутимое время. Блокчейн-escrow нацелен на более быстрый запуск, так как опирается на программную логику, а не на ручную обработку документов.
Что прозрачнее?
У блокчейн-escrow условия и движение средств зафиксированы в смарт-контракте и видны сторонам. Аккредитив прозрачен по-своему, но завязан на банковский документооборот, видимый сторонам не всегда полностью.
А что с правовым статусом?
У аккредитива — устоявшаяся правовая база и десятилетия практики. Правовой статус смарт-контрактов и цифрового escrow продолжает развиваться, поэтому при крупных сделках важно консультироваться с юристом по применимому праву.
Что доступнее в текущих условиях?
Для части компаний классические аккредитивы через привычные банковские каналы стали сложнее. Цифровые escrow-решения предлагаются как альтернатива, не завязанная на те же маршруты, но что реально работает — стоит проверять предметно.
Как выбрать инструмент?
От характера сделки: привычность и статус — в пользу аккредитива, скорость, прозрачность и доступность, в пользу escrow. Учитывайте пару стран, сумму и готовность сторон, а при крупных суммах сверяйте выбор с юристом.