Приём оплаты из-за рубежа для SaaS-компании — это способ получить деньги иностранного клиента за подписку на российскую компанию, когда привычные карты и кошельки перестали работать. Мы в Pay4Partner помогаем бизнесу проводить трансграничные расчёты и советуем заранее выстроить схему приёма, а подобрать инструмент под свой поток можно на платформе для международных платежей. Ниже, рабочие варианты без иллюзий.
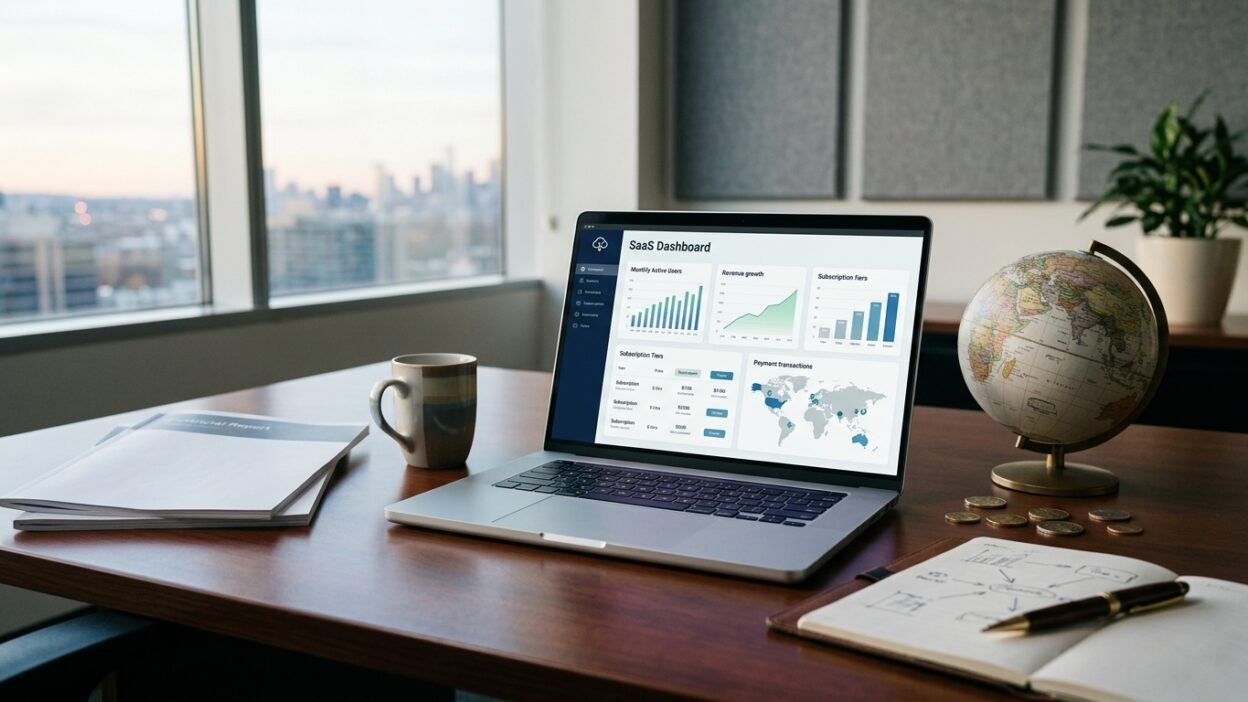
У SaaS своя специфика: платежи регулярные, суммы часто небольшие, клиентов много и они из разных стран. Классический банковский перевод под каждую подписку неудобен, а карточные шлюзы для российских компаний в основном закрылись. Поэтому приём оплаты приходится собирать из нескольких инструментов.
Разберём, почему SaaS особенно уязвим к уходу платёжных систем, какие схемы приёма реально работают, как оформить всё легально с документами и как выбрать канал под объём и географию клиентов. Спокойно и по механике.
Почему SaaS сложнее всех с приёмом оплаты
SaaS живёт на регулярных платежах: клиент платит за подписку каждый месяц или год, и приём должен быть автоматическим и предсказуемым. Когда карточные шлюзы для российских компаний закрылись, автоматизированный приём мелких международных платежей стал самой больной точкой всего бизнеса.
Вторая сложность — география. У SaaS клиенты нередко из десятка стран сразу, и под каждое направление свои ограничения и каналы. То, что работает для оплаты из ОАЭ, может не работать для клиента из ЕС, и наоборот. Один универсальный шлюз заменить нечем.
Третья сложность — суммы. Подписки часто небольшие, а комиссия за международный перевод фиксированная. Проводить банковский платёж ради оплаты в несколько десятков долларов невыгодно, поэтому SaaS ищет способы агрегировать платежи и снижать издержки на каждой транзакции.
Какие каналы приёма закрылись
Первыми отпали международные карточные приёмы: Stripe, PayPal и подобные шлюзы перестали обслуживать российские компании. Именно на них строилась основная масса SaaS-платежей, поэтому удар пришёлся точно в бизнес-модель. Быстрой замены «одной кнопкой» у большинства не нашлось.
Сузились и прямые банковские каналы: часть банков потеряла доступ к привычным международным переводам, а оставшиеся работают с задержками и повышенным вниманием к назначению платежа. Для потока мелких подписок это неудобно и дорого.
В итоге SaaS-компании оказались перед выбором: терять зарубежных клиентов, релоцировать юрлицо или собирать приём оплаты из новых инструментов. Третий путь сложнее на старте, но позволяет остаться российской компанией и продолжать работать с иностранным рынком.
Расчёты через платёжного агента
Платёжный агент — это посредник, который принимает деньги от иностранного клиента и переводит их вашей компании с корректными документами. Для SaaS это способ получить оплату там, где прямой канал недоступен, не открывая юрлицо за рубежом.
Агент берёт на себя техническую и часть документарной работы: приём средств, конвертацию, оформление. Ваша задача — корректно отразить поступление в учёте и убедиться, что агент проверен и работает легально. Проверка самого агента здесь не менее важна, чем проверка клиента.
Подходит эта схема тем, у кого есть повторяющиеся платежи от зарубежных клиентов и кто готов работать по договору с агентом. Для разовой оплаты накладные расходы могут не окупиться, а для стабильного потока подписок — вполне.
Оплата в стейблкоинах через escrow
Часть B2B-клиентов готова платить в стейблкоинах вроде USDT, особенно за крупные годовые контракты и корпоративные лицензии. Для таких сделок подходит escrow-механика: клиент вносит USDT в залоговый смарт-контракт, а средства уходят вам после выполнения условий договора.
В модели Pay4Partner залог держится в смарт-контракте на блокчейне Tron, и ни одна сторона не может забрать деньги в обход правил. Для нового зарубежного клиента, который не хочет платить вперёд, а вы не хотите работать без гарантий, это компромисс, устраивающий обоих.
Важно понимать границы: escrow отвечает за корректное движение платежа по согласованному сценарию, а не за качество вашего сервиса. Условия релиза средств стороны прописывают сами. Для крупных B2B-подписок такая прозрачность часто становится аргументом в переговорах.
Как оформить приём оплаты легально
Любой канал приёма должен оставлять корректный документарный след: договор с клиентом или агентом, инвойс, основание платежа. Без этого поступление сложно провести через учёт и валютный контроль, а вопросы у банка и налоговой возникают почти гарантированно.
Для SaaS удобно заранее подготовить типовой договор оферты и инвойс на английском, где чётко указано, за что платит клиент. Это ускоряет приём и снижает риск, что платёж завернут из-за неясного назначения. Чем прозрачнее основание, тем спокойнее проходит платёж.
И заложите проверку контрагента в процесс: для B2B-клиентов это KYB, для расчётов в крипте — AML-анализ кошелька. Легальность, не разовая галочка, а стандарт, который защищает и от блокировок, и от работы с сомнительными плательщиками.
Как выбрать схему под свой поток
Прежде чем выбирать инструмент, оцените профиль своих платежей. От него зависит, что окажется удобнее и дешевле именно для вас.
- Средний чек: для мелких подписок важна агрегация, для крупных контрактов — защита сделки.
- Частота: регулярный поток оправдывает настройку агента, разовые платежи — нет.
- География клиентов: под разные страны нужны разные каналы приёма.
- Готовность клиента к крипте: часть B2B платит в USDT, розница — почти нет.
- Документы: заранее готовый пакет ускоряет приём и снижает риск отказов.
Ошибки SaaS при приёме зарубежных платежей
Первая ошибка, тянуть с перестройкой и терять клиентов, надеясь на возврат старых шлюзов. Зарубежный клиент не будет ждать: если он не может заплатить, он уходит к конкуренту, у которого приём настроен. Каждая неделя простоя — это отток выручки.
Вторая ошибка — принимать деньги без документов и проверки плательщика. Поступление без внятного основания создаёт проблемы с учётом и банком, а работа с непроверенным контрагентом, риск нарваться на сомнительные средства. Экономия на compliance выходит дороже.
Третья ошибка — полагаться на один канал. Если весь приём завязан на одного агента или один инструмент, любой сбой останавливает выручку. Здоровая схема для SaaS, несколько каналов под разные страны и типы клиентов, чтобы не зависеть от единственной точки.
Как собрать устойчивый приём оплаты
Начните с карты платежей: откуда, в каких валютах и какими суммами платят клиенты. Это покажет, какие каналы критичны и что стоит настроить в первую очередь. Без такой картины легко потратить силы на инструмент, который закрывает малую долю потока.
Дальше подберите под каждый сегмент свой канал: агента для регулярных мелких платежей, escrow для крупных B2B-контрактов в крипте, прямой перевод там, где банк ещё работает. Свести проверку контрагентов и курсы валют в один процесс помогает платформа Pay4Partner.
И сделайте документы и проверку плательщика частью стандарта, а не авралом под каждую сделку. Устойчивый приём оплаты для SaaS — это не одна волшебная кнопка, а набор проверенных каналов и предсказуемая механика под каждый тип клиента.
Приём оплаты для SaaS: что учесть
SaaS уязвимее других к уходу платёжных систем: платежи регулярные, суммы мелкие, клиенты из многих стран, а карточные шлюзы вроде Stripe и PayPal закрылись. Быстрой замены одной кнопкой нет, поэтому приём собирают из платёжных агентов, расчётов в стейблкоинах через escrow и оставшихся банковских каналов.
Оцените свой поток по чеку, частоте и географии, подготовьте договор и инвойс, заложите KYB и AML-проверку в стандарт. Подберите под каждый сегмент свой канал на платформе Pay4Partner и не завязывайте всю выручку на единственный инструмент.
Главное
SaaS-бизнес уязвимее других к уходу платёжных систем: платежи регулярные, суммы мелкие, клиенты из разных стран, а карточные шлюзы Stripe и PayPal для российских компаний закрылись. Универсальной замены нет, поэтому приём оплаты собирают из платёжных агентов, расчётов в USDT через escrow и оставшихся банковских каналов.
Оцените свой поток по среднему чеку, частоте и географии, подготовьте договор и инвойс, заложите KYB и AML-проверку. Настройте под каждый сегмент свой канал на Pay4Partner и не завязывайте всю выручку на один инструмент, чтобы сбой не останавливал платежи.
Настройте приём оплаты из-за рубежа
Pay4Partner — B2B escrow-сервис для трансграничных расчётов: залог в USDT, проверка контрагента по AML-базам, агрегатор курсов 100+ валют. Подберите каналы под свой поток подписок и работайте с зарубежными клиентами легально.
Частые вопросы
Почему SaaS сложнее принимать оплату из-за рубежа?
Платежи регулярные, суммы часто мелкие, клиенты из разных стран, а карточные шлюзы вроде Stripe и PayPal для российских компаний закрылись. Автоматический приём множества небольших международных платежей стал самой уязвимой точкой SaaS-модели.
Какие каналы приёма оплаты сейчас работают?
Платёжные агенты, которые принимают деньги клиента и переводят их вашей компании с документами; расчёты в стейблкоинах через escrow для крупных B2B-контрактов; оставшиеся банковские каналы в нацвалютах. Обычно приём собирают сразу из нескольких инструментов.
Можно ли принимать оплату в USDT легально?
Да, если оформить основание платежа и проверить контрагента. Для крупных B2B-подписок подходит escrow: клиент вносит USDT в залоговый смарт-контракт, средства уходят после выполнения условий договора. AML-анализ кошелька снижает риск сомнительных средств.
Нужны ли документы для приёма зарубежного платежа?
Да. Нужны договор или оферта, инвойс и понятное основание платежа. Без корректного документарного следа поступление сложно провести через учёт и валютный контроль, а у банка возникают вопросы. Типовой договор и инвойс на английском ускоряют приём.
Что такое платёжный агент и кому он подходит?
Это посредник, который принимает оплату от иностранного клиента и переводит её вашей компании с документами, не требуя открывать юрлицо за рубежом. Подходит бизнесу с регулярным потоком платежей; для разовой оплаты накладные расходы могут не окупиться.
Стоит ли полагаться на один канал приёма?
Нет. Если вся выручка завязана на один инструмент, любой сбой останавливает платежи. Для SaaS надёжнее держать несколько каналов под разные страны и типы клиентов, чтобы не зависеть от единственной точки приёма оплаты.